Domain roesti.de kaufen?
Wir ziehen mit dem Projekt
roesti.de um.
Sind Sie am Kauf der Domain
roesti.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain roesti.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
GSW Eisen-Pfanne »Gastro traditionell«, Ø 24 / 28 / 32 cm: Aus geschmiedetem Eisen in extra schwerer Gastro-Qualität Ideal für Krossgebratenes Für alle Herdarten - auch für Induktion geeignet Angeschweißter Eisengriff Backofenfest Maße: 20 cm: ca. Ø 20 x H 3,0 cm 24 cm: ca. Ø 24 x H 3,0 cm 28 cm: ca. Ø 28 x H 3,8 cm 32 cm: ca. Ø 32 x H 3,6 cm Fassungsvermögen: 20 cm: ca. 0,6 Liter 24 cm: ca. 0,9 Liter 28 cm: ca. 1,5 Liter 32 cm: ca. 1,9 Liter17,54 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist ein Darlehen eine Betriebsausgabe?
Ein Darlehen ist grundsätzlich keine Betriebsausgabe, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Die Zinsen für das Darlehen können jedoch als Betriebsausgaben geltend gemacht werden. Es ist wichtig, die Verwendung des Darlehens im Unternehmen nachzuweisen, um die steuerliche Absetzbarkeit zu gewährleisten. Darlehen können dazu dienen, Investitionen zu finanzieren oder Liquiditätsengpässe zu überbrücken. Letztendlich ist es ratsam, sich von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die steuerlichen Vorschriften eingehalten werden. **


Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
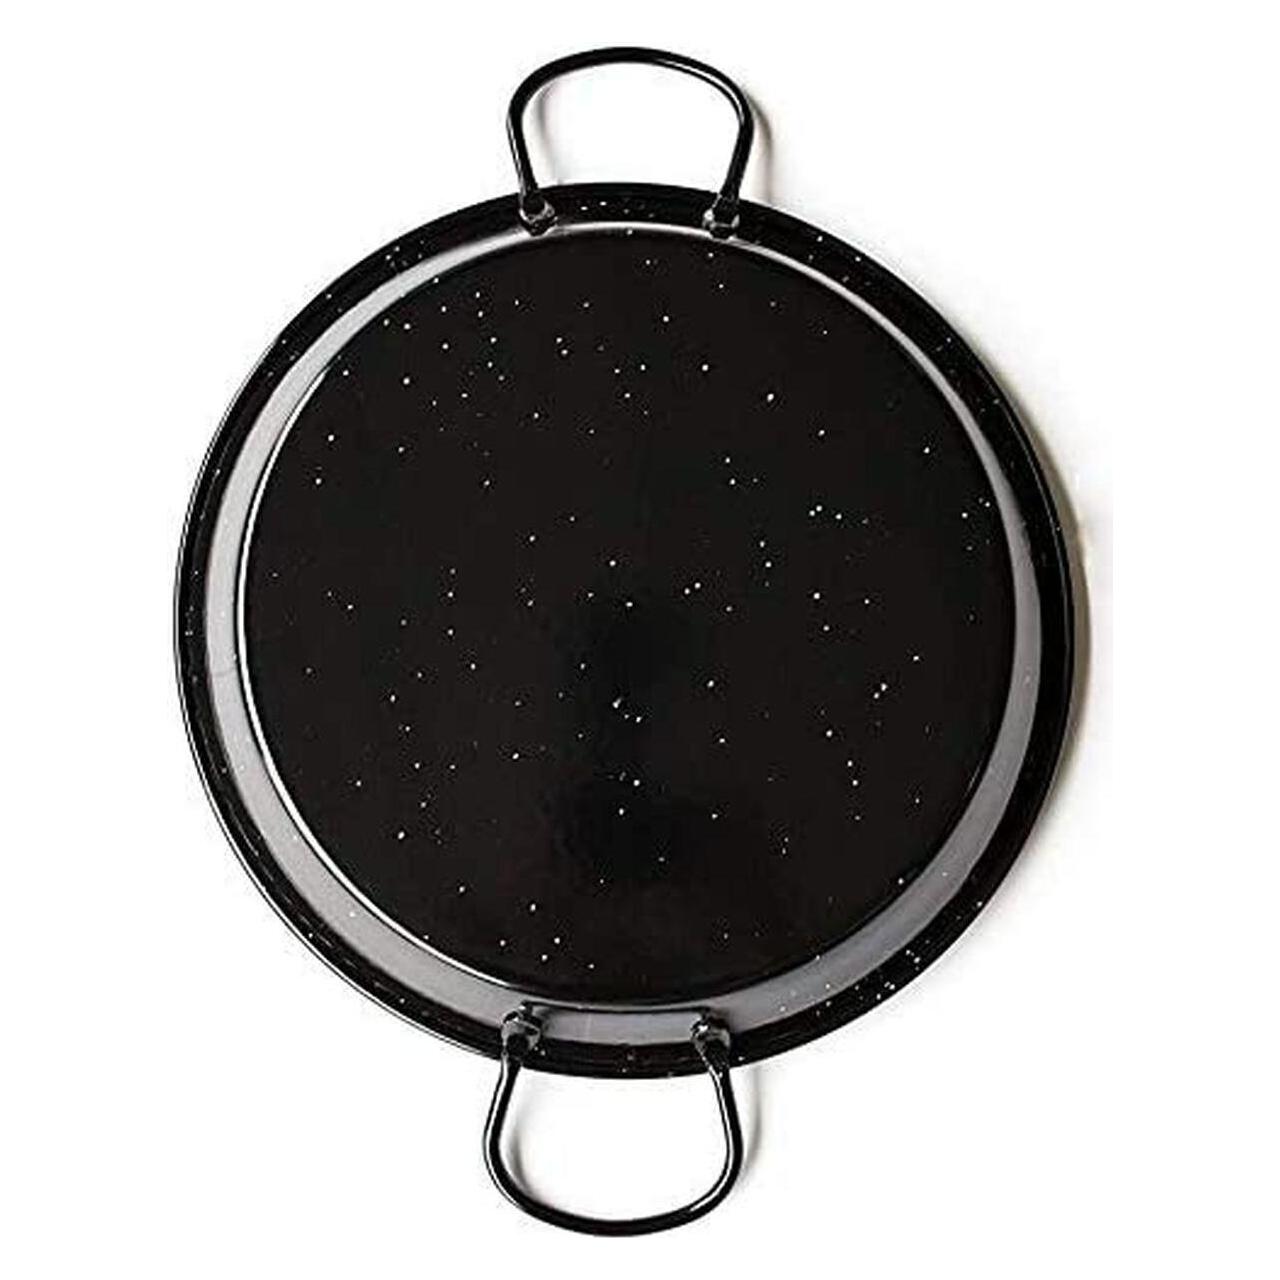
Vaello Traditionell Paella-Pfanne aus emailliertem Stahl 42 Ø cmVaello traditionelle Paella-Pfanne aus emailliertem Stahl – robust und vielseitig kochen Mit dieser traditionellen Paella-Pfanne bereitest Du klassische Gerichte ebenso zuverlässig zu wie vielfältige Pfannengerichte. Sie besteht aus robustem, emailliertem Stahl, ist säurebeständig und leicht zu reinigen. Dank der zwei praktischen Handgriffe liegt sie sicher in der Hand und eignet sich ideal für den Einsatz auf Gaskochern, auch unterwegs auf Reisen. Details: Traditionelle Paella-Pfanne in runder Form Zwei stabile Handgriffe für einfaches Handling Säurebeständige Emaille-Beschichtung Leicht zu reinigen Geeignet für die Nutzung auf Gaskochern Für den Reiseeinsatz empfohlen Technische Daten: Produkttyp: Bratpfanne Typ: Paella Material: emaillierter Stahl Oberfläche: emailliert Form: rund Kompatibilität: Gaskocher Modell: traditionell In 3 Verschiedenen Varianten erhältlich: 4,5 cm (H) × 42 cm (Ø), Innendurchmesser ca. 36 cm (10 Personen) 5 cm (H) x 50 cm (Ø), Innendurchmesser ca. 44 cm (13 Personen) 5,2 cm (H) x 55 cm (Ø),Innendurchmesser ca. 48 cm (16 Personen) Lieferumfang: 1x Vaello traditionelle Paella-Pfanne19,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
GSW Eisen-Pfanne »Gastro traditionell«, Ø 24 / 28 / 32 cm: Aus geschmiedetem Eisen in extra schwerer Gastro-Qualität Ideal für Krossgebratenes Für alle Herdarten - auch für Induktion geeignet Angeschweißter Eisengriff Backofenfest Maße: 20 cm: ca. Ø 20 x H 3,0 cm 24 cm: ca. Ø 24 x H 3,0 cm 28 cm: ca. Ø 28 x H 3,8 cm 32 cm: ca. Ø 32 x H 3,6 cm Fassungsvermögen: 20 cm: ca. 0,6 Liter 24 cm: ca. 0,9 Liter 28 cm: ca. 1,5 Liter 32 cm: ca. 1,9 Liter17,54 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
Haefeli, Alfred: Schweizer KücheSchweizer Küche , Die besten Rezepte aus jedem Kanton Die Schweizer Küche erfreut sich grosser Beliebtheit. Immer neue spannende Rezepte werden entdeckt, die bisher nur regionale Verbreitung gefunden haben. Aus diesem Grund führt diese neue Sammlung in jeden einzelnen Kanton und stellt neben den beliebtesten auch viele unbekanntere Trouvaillen vor. Viele regionale Rezepte kennt und geniesst man landesweit. Ja, sie sind sogar kulinarische Botschafter weltweit, etwa das Fondue moitié-moitié, die Bündner Gerstensuppe, die Älpler Magronen, das Luzerner Pastetli. Andere Rezepte in diesem Buch sind regional verbreitet und beliebt, etwa das Nidwaldner Cholermuäs, die Basler Laubfrösche, die Luzerner Käseschnitte. Die eher einfache Küche unserer Vorfahren vermag auch in diesen lokalen Spezialitäten zu begeistern. Geprägt wurden sie in allen Landesteilen von der überwiegend bäuerlichen Bevölkerung. Je nach Einfluss der damaligen Obrigkeit sind Eigenheiten von Österreich, Italien, Frankreich und Süddeutschland in den Gerichten noch spürbar - mit Ausnahme der Bündner Küche, die sich sehr stark von den übrigen Regionalküchen unterscheidet. Jedem Kanton ist in diesem Buch ein Kapitel gewidmet, das je nach Bedeutung der regionalen Küche für die Gesamtbevölkerung zwei bis vier traditionelle Gerichte mit Rezeptbild bietet. Dazu gehören Porträts von Lebensmitteln oder von entdeckenswerten Spezialitäten. Beispiele Lebensmittel-Porträt und Rezepte: + Aargau + UrDinkel Fricktaler Schinkenpastete Spinatwähe Aargauer Braten mit Dörrzwetschgen Rüeblitorte + Basellandschaft - Basel-Stadt + Kirschen Laubfrösche Basler Geschnetzeltes Kirschenwähe + Freiburg - Fribourg + Gruyère Bergsuppe Gruyère Fondue moitié-moitié Vully-Kuchen + Schwyz + Milchmanufaktur Einsiedeln Fänz nach Muotathaler Art Einsiedler Kartoffelkuchen mit Käse und Zwiebeln + Ticino - Tessin + Kastanie Ricotta-Ziegenfrischkäse-Quiche mit roten Zwiebeln Kaninchen in Merlot geschmort Zabaione auf Beeren + Thurgau + Apfelparadies Kartoffel-Kürbis-Auflauf Felchenfilets nach Thurgauerart Thurgauer Apfelkuchen + Uri + Schafzucht Reis mit Lauch und Alpkäse Urner Gämschpfeffer + Vaud¿ - ¿Waadt + Weinkultur Kalbsragout mit Pilzen Gâteau de Cidre + Zug + Zuger Kirschtorte Wirzbündeli Albelifilets mit Kräutern , Weitere Zündverteilerteile > Zünd- & Glühanlagen , Auflage: Vierte Auflage, Erscheinungsjahr: 201909, Autoren: Haefeli, Alfred, Auflage: 22004, Auflage/Ausgabe: Vierte Auflage, Seitenzahl/Blattzahl: 96, Abbildungen: 139 Farbfotos, davon 60 Foodbilder, Keyword: Heimatrezepte; Helvetia; Kochbuch; Schweizer Geschichte; Schweizer Küche; Schweizer Rezepte; Traditionelle Küche; kulinarische Reise, Fachschema: Gericht (Speise)~Kochbuch~Kochen~Küche (Kochbuch)~Rezept (Kochrezept)~Schweiz / Küche, Warengruppe: HC/Länderküchen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 192, Breite: 263, Höhe: 12, Gewicht: 494, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schweizer Küche / Cuisine Suisse / Swiss CookingSchweizer Küche / Cuisine Suisse / Swiss Cooking , Kulinarische Reise durch die Schweiz, auf der es vieles zu entdecken und zu geniessen gibt Das gemeinsame Erbe in Kochtöpfen und auf Tellern verdanken Schweizer und Schweizerinnen der Armut der arbeitenden Vorfahren: den Bauern, den Alphirten, den Arbeitern und Arbeiterinnen, den Taglöhnern und Taglöhnerinnen. Überliefert wurden die einfachen Gerichte meist von den Müttern an die Töchter. Es kam auf den Tisch, was verfügbar war, mitbestimmt von Ernteglück und Jahreszeit. Unsere Vorfahren haben mit wenig Geld und Phantasie geschaffen, was wir Schweizer lieben: traditionelle Gerichte. Die 3-sprachige Schweizer Küche ist den Freunden in aller Welt gewidmet, ist aber auch für alle Liebhaber einfacher, ländlicher Gerichte eine Fundgrube. , Weitere Zündverteilerteile > Zünd- & Glühanlagen , Erscheinungsjahr: 201102, Produktform: Leinen, Redaktion: Haefeli, Alfred, Seitenzahl/Blattzahl: 91, Abbildungen: ca. 70 Farbfotos, Keyword: Kochbuch; Schweiz; Schweizer Küche; Traditionelle Küche, Fachschema: Gericht (Speise)~Kochbuch~Kochen~Küche (Kochbuch)~Rezept (Kochrezept)~Europa / Küche~Kochen / Europa (außer DE - FR - IT)~Schweiz / Küche, Region: Schweiz, Warengruppe: HC/Länderküchen, Fachkategorie: Nationale und regionale Küche, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fona Verlag AG, Verlag: Fona Verlag AG, Verlag: FONA Verlag AG, Länge: 264, Breite: 195, Höhe: 15, Gewicht: 503, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist ein Darlehen eine Betriebsausgabe?
Ein Darlehen ist grundsätzlich keine Betriebsausgabe, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Die Zinsen für das Darlehen können jedoch als Betriebsausgaben geltend gemacht werden. Es ist wichtig, die Verwendung des Darlehens im Unternehmen nachzuweisen, um die steuerliche Absetzbarkeit zu gewährleisten. Darlehen können dazu dienen, Investitionen zu finanzieren oder Liquiditätsengpässe zu überbrücken. Letztendlich ist es ratsam, sich von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die steuerlichen Vorschriften eingehalten werden. **
-
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.